


Mysteel月报:机械行业月报(2026-9)
|
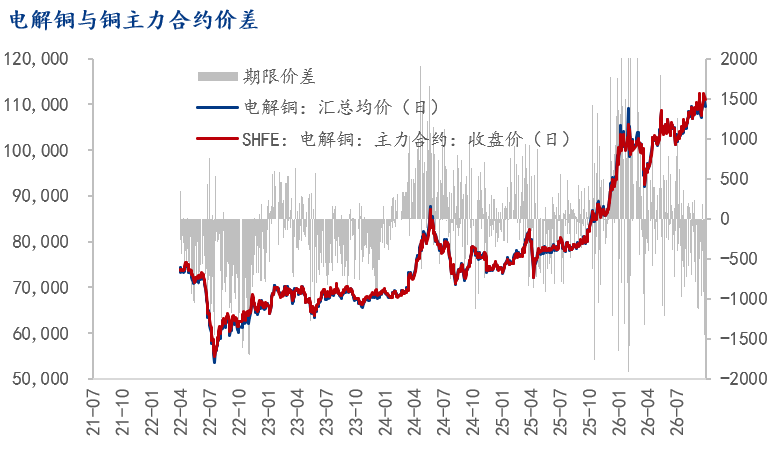
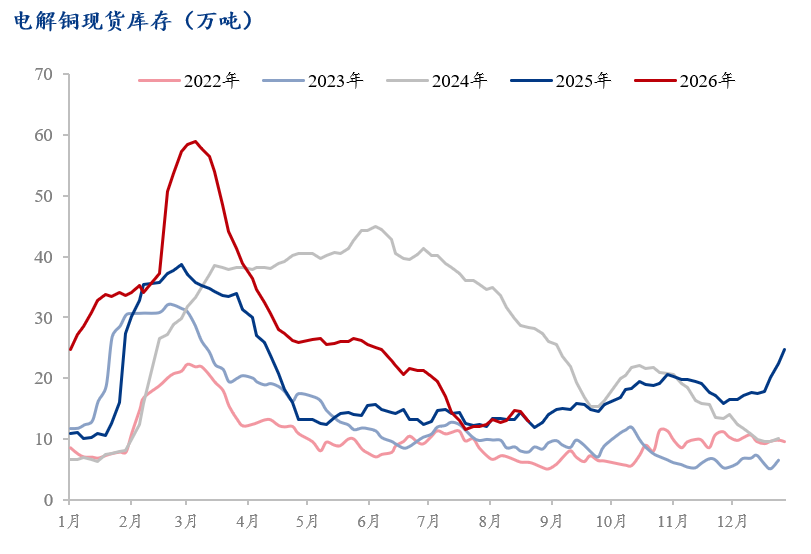
8月挖掘机产量同比增加18。5%,1-8月累计增加25。5%。1-8月工程机械出口额466。14亿美元,同比增加20。8%;内燃机出口213。76亿美元,增加13。94%。估计10月中厚板、热卷价钱震动运转,铜价偏强震动,区间10元/吨。机械行业订单环比微增,头部企业从导用钢需求。机械制制业产量估计下降2%。部门工程机械企业因汇兑丧失导致利润承压。国度统计局发布最新产量数据,8月份,我国挖掘机产量33192台,同比增加18。5%。1-8月,我国挖掘机累计产量307189台,同比增加25。5%。拖沓机方面,8月,我国大中小型拖沓机产量别离为10690台、16952台、0。8万台,同比别离下降12。2%、增加14。9%、下降11。1%。总体来看,2026年1-8月,我国次要机械设备产量除了工业汽锅、策动机、小型拖沓机下降外,其余均增加。此中,挖掘机产量增加最较着,增幅达25。5%。国度统计局最新数据显示,2026年1-8月,全国规模以上工业企业实现利润总额52719。8亿元,同比增加15。7%。机械工业次要涉及行业大类利润总额2增3降。此中,通用设备制制业、仪器仪表制制业利润总额别离同比增加2。5%、0。7%。汽车制制业降幅最大,达16%。据海关数据拾掇,2026年8月我国工程机械进出口商业额为62。62亿美元,同比增加17。6%。此中:进口额1。98亿美元,同比下降5。98%;出口额60。64亿美元,同比增加18。6%。2026年1至8月,我国工程机械进出口商业额为482。64亿美元,同比增加19。5%。此中:进口金额16。5亿美元,同比下降8。35%;出口金额466。14亿美元,同比增加20。8%。按照以人平易近币计价的出口额计较,8月份我国工程机械出口额412。1亿元,同比增加12。5%。1至8月出口额3215。75亿元,同比增加16。1%。9月中厚板价钱小跌,但月均价上涨。截止2026年9月24日,上海中厚板价钱3480元/吨,月环比上涨20元/吨;中厚板利润-89元/吨,缩小154元/吨。中厚板取热卷价差180元/吨,环比扩大70元/吨。基于中厚板均衡表,10—11月中厚板呈现“供给先升后降、需求冲高回落、库存延续去化”款式。10月产量930万吨,同比+3。6%;11月降至875万吨,表不雅消费10月835万吨,同比+2。1%;11月降至775万吨,同比转负至-1。5%,旺季竣事后制船、机械等下逛采购放缓,需求支持削弱。库存从9月185万吨降至10月180万吨、11月170万吨,去化较为顺畅;净出口由100万吨升至110万吨,出口高位分流是库存下降的环节。分析看,供需边际转弱,根基面中性偏弱,价钱缺乏趋向性上行驱动,需关心出口持续性及冬储需求环境。9月热卷价钱先涨后跌。截止2026年9月24日,上海热卷价钱3300元/吨,月环比跌50元/吨;热卷利润为-209元/吨,吃亏扩大224元/吨。冷热价差400元/吨,环比扩大10元/吨。10—11月热卷呈现“供给先升后降、需求旺季尾声走弱、库存迟缓去化”款式。10月产量2815万吨,环比增60万吨,但同比转负至-3。8%;11月降至2700万吨,同比-2。4%,供应压力边际缓解。表不雅消费10月2660万吨,环比回升但同比-3。1%;11月降至2545万吨,同比-1。9%,需求随旺季竣事而走弱,制制业用钢边际放缓。库存从9月425万吨降至10月420万吨、11月415万吨,去化迟缓;净出口维持160万吨高位,出口分流是库存未较着累积的环节。分析看,供需双弱、出口托底,根基面中性偏弱,价钱缺乏趋向性驱动,需关心出口持续性取冬储需求。宏不雅层面,美伊关系呈现缓和迹象,原油价钱下跌,但美元指数持续走强,叠加双节前夜,市场资金相对隆重,铜价冲高回落。根基面,铜精矿加工费深度负值场合排场难改,国内再生铜畅通量仍限收限于单据问题,河南处所再次传出反向开票暂停动静,进一步收缩了国内再生铜的畅通量,再生铜做为冶炼企业第二原料弥补渠道,难以无效对冶炼产量供给不变支撑,四时度冶炼厂因原料问题减产的范畴扩大。别的供给端全球低库存款式持续强化,LME库存降至2。2万吨极低位,上海地域库存亦快速去化,现货升水冲破1500元/吨,升水持续坚挺对期货价钱构成较强支持。需求端双节备货窗口仍正在,虽然高铜价备库量,但刚需的补库仍是触动国内低库场合排场的神经,Back布局持续走强。下周是国庆前最初一周的备库时间点,连系当前铜社会库存环境及价钱沉心有所回落的场合排场,估计10月部门企业对原料的备库动做仍将继续,现货升水将持续坚挺,铜价下跌幅度无限,反而上行的概率添加,估计10月铜价仍将维持偏强震动款式,铜价运转区间正在10元/吨,LME运转区间正在14050-14850美元/吨,COMEX铜期货运转区间正在6。51-6。95美元/磅。 |
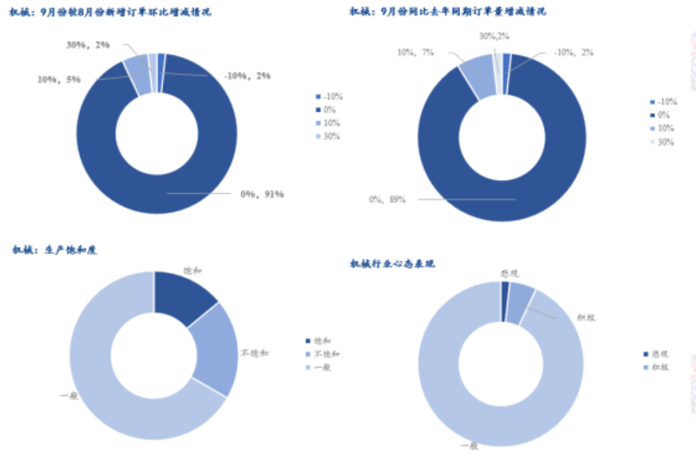
 调研数据显示,10月份工程机械行业订单表示好于其他板块,新增订单环比平均增加1。06%,按采购量加权计较环比增加5。29%。加权值较着高于平均值,申明本月订单增量次要来自采购体量较大的零件及大型零部件企业,中小企业改善幅度相对无限。同比来看,订单平均增加0。60%,按采购量加权计较增加1。92%,同比同样为正。从订单分布看,57家样本企业中52家环比持平,4家增加、1家下降,原料端取订单布局互相印证。机械行业原料库存增2。35%、日耗增5。44%、可用降2。93%,属于典型的以耗定采运转形态,企业补库成立正在出产耗损加速的根本上。把时间轴拉长看,原料日耗正在7月环比下降2。84%之后,8月、9月、10月别离增加4。54%、2。29%和5。44%,持续三个月连结正增加;原料库存正在8月、9月别离增加3。72%和6。69%后,10月再增2。35%。耗损端持续回升叠加库存持续弥补,是本轮改善区别于短期波动的环节。从用钢规模看,57家样本企业下月打算用钢总量35。28万吨,平均用钢量6189。53吨/家,正在四大用钢行业中仅次于钢布局,用钢体量连结不变。样本布局上,打算采购量居前的四家企业采购打算别离为10万吨、6万吨、5万吨和3万吨,均为大型零件及矿机企业,合计24万吨,占该行业样本打算总量的68。0%,头部企业的排产志愿对机械板块用钢量起从导感化。出产饱和度方面,工程机械行业不饱和企业占比接近两成,19。30%的企业不饱和,15。79%的企业达到饱和,64。91%的企业处于一般形态。饱和企业占比力9月有所提拔,但仍有近三分之二企业负荷一般,行业景气宇尚未回到高位。企业心态查询拜访成果取此分歧,89。47%的企业对将来一个月持一般判断,积极取悲不雅别离占7。02%和3。51%。样本企业平均原料库存4243。88吨/家、平均原料可用15。67天,库存绝对程度正在五个行业中处于中等偏上。
 据海关总署数据拾掇,2026年1-8月,内燃机行业进出口总额285。66亿美元,同比增加11。98%。此中,进口71。90亿美元,同比增加6。53%;出口213。76亿美元,同比增加13。94%。机械设备制制业结合会17日发布动静称,机械和设备制制业2026年现实产量估计下降2%,这将是该行业持续第四年呈现产量下滑。因为本年以来行业表示疲弱,机械设备制制业结合会将2026年出产预测由此前的零增加下调至下降2%。数据显示,本年前7个月,机械和设备制制业现实产量同比下降4。1%,产能操纵率较着不脚。机械设备制制业结合会暗示,部门先行目标曾经呈现改善。本年前7个月,经价钱要素调整后的行业订单同比增加5%,此中来自欧元区以外国度的订单增加14%,企业运营预期近期也有所回升。多家企业半年报将利润承压指向汇兑丧失。六家企业2026上半年汇兑丧失规模从1。1亿元至21亿元不等,此中三一沉工汇兑丧失21亿元,徐工机械汇兑丧失11。4亿元,中联沉科汇兑丧失8。2亿元,柳工汇兑丧失3。1亿元,江山智能汇兑丧失1。56亿元,山推股份汇兑丧失1。1亿元。值得留意的是,三一沉工虽然发生高额汇兑丧失,但海外毛利率实现提拔,次要得益于降本增效、产物布局优化以及汇率对冲机制落地。对于汇兑丧失的影响,各家企业给出响应申明。中联沉科暗示本期汇兑丧失多属于阶段性非现金损益,大部门项目期末尚未结算,不会间接影响公司现实现金流取持久盈利能力。柳工暗示上半年公司汇兑丧失逐季下降,截至8月外汇风险敞口笼盖率已达80%。

